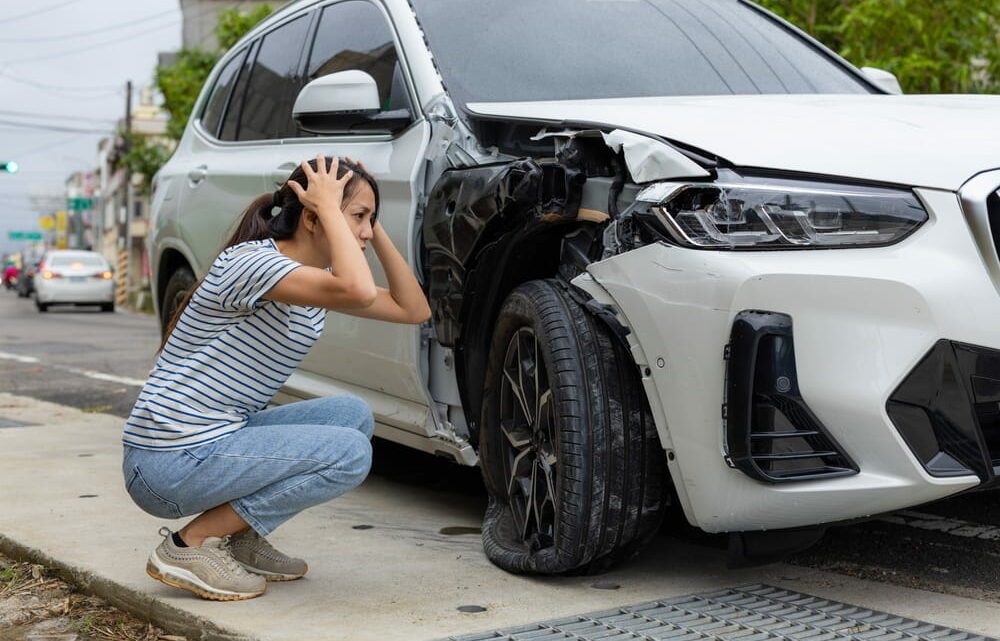
Être victime ou impliqué dans un accident de la route est déjà une situation stressante. Mais lorsque l’assurance conteste votre version des faits, les démarches peuvent vite devenir complexes. Discuter avec l’assureur, fournir des preuves, organiser une expertise contradictoire ou encore saisir la justice, il existe de nombreuses pistes pour défendre vos droits. Ce guide aborde toutes les étapes essentielles afin de gérer au mieux ce moment difficile.
Premiers réflexes après un accident et désaccord sur la version des faits
Prenons d’abord le temps de rappeler les actions immédiates à entreprendre sur place. Un bon début permet souvent d’éviter des contestations ultérieures, mais rien n’est infaillible. Lorsque le différend persiste, il est utile de bien connaître la marche à suivre et de consulter un professionnel tel que https://www.avocat-haulotte.be/ pour être accompagné dans vos démarches.
En cas d’accident de la route, il faut impérativement remplir un constat amiable avec l’autre conducteur concerné. Ce document joue un rôle central pour établir la version des faits auprès des assurances. Une erreur sur constat, une case mal cochée ou une mention imprécise peut facilement donner lieu à une interprétation divergente par l’assureur par la suite.
- Prendre des photos des véhicules et de la scène (positions, plaques, dégâts visibles)
- Rassembler le témoignage de toute personne présente et noter leurs coordonnées
- Appeler, si besoin, les forces de l’ordre afin qu’un rapport soit rédigé
Ces éléments viennent appuyer votre dossier quand l’assureur doute ou propose une lecture différente du sinistre. Chaque détail compte pour illustrer fidèlement ce qui s’est produit.
Il arrive régulièrement que deux conducteurs remplissent chacun leur propre constat amiable contenant des informations antagonistes. L’assurance compare alors ces documents, recherchant la cohérence. Lorsqu’un litige naît sur la version des faits, la contestation de l’assurance ne tarde pas à se manifester, généralement par courrier recommandé, expliquant son refus total ou partiel de prise en charge ou sa volonté de revoir le partage des responsabilités.
Pourquoi l’assurance peut-elle contester la version de l’accident ?
L’assurance dispose de ses propres experts chargés d’analyser les sinistres. Plusieurs raisons justifient parfois la contestation de l’assurance face à la déclaration d’un assuré. Par exemple, la présence de témoins ayant donné des versions différentes, l’incohérence entre les dommages matériels et le récit formulé, ou encore la découverte d’une omission involontaire ou non sur le constat amiable.
Il arrive aussi que l’examen des photos ou des rapports recueillis sur place souligne une contradiction, remettant en cause la responsabilité telle que décrite initialement. Dans certains cas, une simple erreur sur constat peut peser lourd dans l’interprétation.
- Différences notées entre le constat et la réalité des dégâts
- Témoignages incompatibles avec votre récit
- Absence de précision ou d’information clé sur le formulaire
L’assurance a intérêt à vérifier chaque déclaration, car reconnaître l’indemnisation sans base solide l’exposerait à certains abus. De plus, la volonté de limiter le montant des indemnisations peut amener l’assureur à adopter une position prudente, voire contestataire.
Dans ce contexte, il n’est jamais agréable de recevoir une lettre officielle signalant la contestation et proposant un autre partage des responsabilités. Cette étape marque le point de départ d’une série de démarches spécifiques pour tenter de faire valoir vos droits.
Comment réagir à la contestation de l’assurance ?
Après la réception d’un courrier de contestation ou lorsqu’un désaccord apparaît lors d’un échange téléphonique, il est essentiel de rester méthodique et factuel. Adopter un ton calme et fournir immédiatement tous les éléments pouvant étayer la bonne foi facilite les échanges avec l’assureur. Exposez clairement les faits, munissez-vous de copies des documents clés (photos, constat, attestations) et soyez prêt à argumenter chaque point controversé.
Si cette première démarche ne permet pas de trouver une entente, il convient de passer à la rédaction d’une réclamation en bonne et due forme. Celle-ci prend généralement la forme d’un courrier recommandé adressé au service réclamations de la compagnie d’assurance. Cette phase rappelle l’importance des éléments justificatifs et l’utilité d’articuler précisément le fondement de votre demande.
Quels documents transmettre lors d’une réclamation ?
Voici une liste des pièces utiles à joindre au dossier :
- Copie du constat amiable complété et signé
- Photographies prises immédiatement après l’accident
- Rapport éventuel des forces de l’ordre
- Attestations écrites de témoins directs
- Courriers échangés avec l’assurance et décisions reçues
L’objectif de ces documents est de montrer la cohérence de votre version des faits et d’apporter la charge de la preuve lorsqu’un flou subsiste à cause de la formulation du constat ou d’une erreur involontaire.
Certains adoptent aussi la stratégie d’envoyer une copie de la réclamation à la médiation interne de l’assureur, ouvrant un second niveau de dialogue en parallèle de l’expertise classique.
Que faire si l’assurance maintient sa position ?
Un désaccord persistant ne doit pas conduire à abandonner le recours. Il reste possible d’exiger une expertise contradictoire, mesure phare permettant de confronter l’avis de l’expert de la compagnie à celui mandaté à vos frais, pour défendre vos intérêts. Cette procédure vise à mettre en lumière tout oubli ou mauvaise appréciation technique susceptible de peser sur le partage des responsabilités.
Lorsque même cette démarche ne fait pas évoluer la réponse, il devient envisageable de soumettre le litige à un médiateur indépendant, voire d’engager, en dernier recours, une action devant le tribunal civil compétent. Le recours judiciaire s’impose notamment dans les cas de désaccord manifeste sur les circonstances ou sur le montant de l’indemnisation proposée.
Expertise contradictoire et voies de médiation
L’expertise contradictoire représente un levier important pour contester la décision de l’assurance. Cet acte consiste à organiser une contre-expertise en présence des parties et de leurs représentants. Vous pouvez missionner un expert indépendant afin d’obtenir une analyse neutre des circonstances et des dommages liés à l’accident.
Pendant l’expertise contradictoire, chaque partie expose sa compréhension du dossier, argumente le bien-fondé de sa version des faits et présente des éléments concrets pour souligner ses droits. La synthèse finale de cette réunion pèse souvent dans la décision finale, car elle émane d’un débat transparent, organisé selon des règles acceptées par les compagnies d’assurance et les juridictions civiles.
Quand et comment saisir le médiateur de l’assurance ?
La saisie du médiateur intervient généralement lorsque les discussions sont dans l’impasse. Cette instance indépendante examine la totalité du dossier, prend en compte le déroulement de la procédure et tente de concilier les positions. Son intervention demeure gratuite pour les assurés et permet fréquemment d’aboutir à un accord satisfaisant, évitant le recours judiciaire et les délais qu’il suppose.
Pour saisir le médiateur, adressez-lui votre dossier complet par courrier recommandé, accompagné d’un exposé chronologique détaillé de la succession des échanges, incluant la réclamation formelle et l’ensemble des preuves dont vous disposez.
Recours judiciaires en cas de persistance du litige
Lorsque tous les autres moyens de recours ont été épuisés, l’action judiciaire constitue la dernière réponse à la contestation de l’assurance concernant l’accident de la route. S’adresser à la justice implique de constituer un dossier solide, rassemblant toutes les preuves évoquées précédemment et, idéalement, les conclusions de l’expertise contradictoire ou du médiateur.
En saisissant le tribunal compétent (souvent le tribunal judiciaire), vous sollicitez une analyse extérieure, impartiale, qui tranchera définitivement le différend. Les juges apprécient particulièrement la clarté du dossier et la cohérence entre documents, déclarations et expertises techniques.
Anticiper la contestation et protéger sa version des faits
Mieux vaut prévenir qu’avoir à subir une longue bataille pour obtenir gain de cause. En adaptant quelques bons réflexes lors de la survenue d’un accident de la route, il devient plus simple de défendre sa position en cas de contestation de l’assurance. Soyez méticuleux au moment de remplir le constat amiable, assurez-vous que tous les champs essentiels sont renseignés et n’omettez ni signature ni observations complémentaires lorsque cela semble pertinent.
Certaines astuces, assez simples à mettre en œuvre, permettent de renforcer durablement la crédibilité de votre version des faits :
- Photographiez systématiquement la scène sous différents angles
- Notez l’heure précise, la météo et les conditions de circulation
- N’oubliez pas de demander à chaque témoin potentiel de rédiger dès que possible une attestation signée
- Conservez précieusement les échanges avec toutes les parties intervenantes
Dès l’apparition d’un différend, agir rapidement accroît les chances de voir la situation débloquée positivement, que ce soit via une meilleure indemnisation, une répartition plus juste des responsabilités ou la reconnaissance effective de votre droit à réparation. Garder la maîtrise du dossier et apporter une réponse structurée face à la contestation de l’assurance reste déterminant pour éviter de subir seul la complexité administrative post-accident.